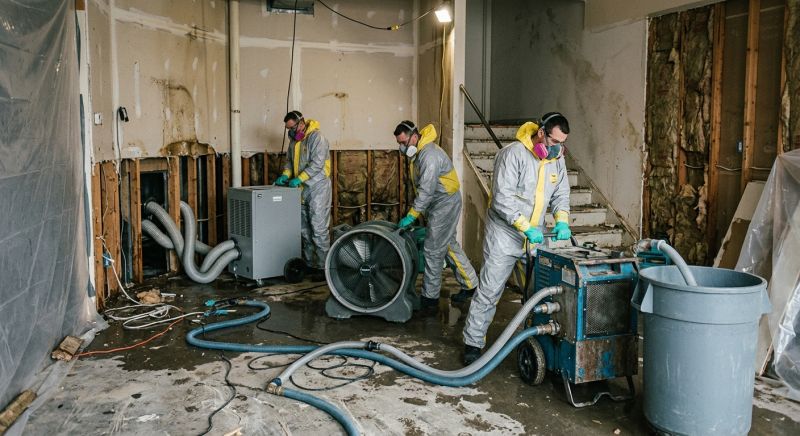
Un dégât des eaux en pleine saison, c’est le scénario que personne ne veut vivre. Un tuyau qui lâche dans la plonge un vendredi soir, une chambre froide qui goutte sur le carrelage, et voilà la salle fermée pour plusieurs semaines. Les premières heures comptent énormément, mais elles passent souvent dans la panique. Cet article vous propose un fil simple : ce qu’il faut faire tout de suite, ce qu’il faut documenter, et comment préserver votre indemnisation avant même l’arrivée de l’expert.
Les premières heures : sécuriser avant de chiffrer
Avant de penser à l’assureur, il faut stopper l’hémorragie. Trois gestes reviennent dans presque tous les dossiers qui se passent bien :
- Couper l’arrivée d’eau et, si besoin, le courant des zones touchées, sans jamais toucher un appareil électrique mouillé
- Protéger les personnes et le matériel : évacuer la cuisine, mettre les denrées à l’abri
- Prévenir le plombier ou le dépanneur et noter l’heure exacte de son intervention
Attention, ne rien jeter en vrac. Les denrées que vous devez éliminer pour des raisons sanitaires doivent d’abord être photographiées et listées. Sans cette trace, l’assureur n’a aucune raison de vous rembourser ce qui est parti à la poubelle.
Documenter le sinistre : la preuve que l’assureur va réclamer
Un dossier bien documenté se règle plus vite. Un dossier flou finit souvent en échanges interminables. C’est aussi le moment de relire vos conditions particulières pour savoir quelles garanties entrent en jeu. Si la constitution du dossier vous semble lourde à mener seul, cet accompagnement indépendant permet de confier la défense de votre dossier à un expert d’assuré, face à la compagnie.
Photos, vidéos et horodatage
Photographiez chaque zone avant le moindre nettoyage. Pensez aux dessous : l’arrière des équipements, les plinthes, les plafonds et les sols sous les réserves. Une courte vidéo montre parfois mieux le cheminement de l’eau qu’une dizaine de clichés. Gardez les fichiers d’origine, avec leur date, plutôt que des captures recadrées.
Inventaire du matériel et des stocks
- Liste des équipements avec marque, année et facture d’achat quand elle existe encore
- Stocks détruits, avec ce qui a été jeté, en quelle quantité et à quelle date
Déclaration à l’assureur : le délai à ne pas manquer
La déclaration doit généralement être faite dans les cinq jours ouvrés, selon le contrat. Ce délai court à partir de la découverte du sinistre, et non à partir de la facture du plombier. Vérifiez le délai exact de votre police, car un retard peut réduire l’indemnisation, voire la remettre en cause selon les cas.
Le point de vue du restaurateur : chiffrer la perte d’exploitation
Les dommages matériels ne couvrent pas le manque à gagner. Une salle fermée trois semaines, c’est du chiffre d’affaires qui ne reviendra pas, des charges fixes qui continuent de tomber et une équipe qu’il faut payer. C’est là qu’intervient la garantie perte d’exploitation, souvent mal connue des gérants de TPE.
- Vérifier si la garantie est souscrite, car beaucoup de petites structures l’ignorent encore au moment du sinistre
- Repérer la franchise de carence : c’est le nombre de jours, fixé par le contrat, pendant lesquels l’indemnisation ne court pas
- Calculer la perte sur l’historique réel, pas sur une estimation à la louche
Un exemple purement illustratif : un restaurant qui dégage habituellement 12 000 € de marge brute par semaine reste fermé trois semaines, avec une carence de sept jours. La période indemnisable porte alors sur deux semaines, soit 24 000 €, dans la limite des plafonds du contrat. Pour obtenir ces chiffres, réunissez le chiffre d’affaires des mêmes semaines des années précédentes, la liste des charges fixes maintenues et les bulletins de salaire.
Cette fermeture subie n’a rien à voir avec la fermeture administrative, ordonnée après un contrôle sanitaire : elle relève d’un autre mécanisme et ne se traite pas avec la même garantie.
Remise en état et reprise : ce qui conditionne la réouverture
Assèchement et traitement des murs
Un local humide n’est pas prêt à rouvrir, même s’il a l’air propre. Séchage, traitement contre les moisissures, contrôle des réseaux : le délai réel dépend de ce qui se cache derrière les cloisons, et personne ne le connaît avant d’avoir ouvert. Ne promettez pas de date de réouverture à vos clients avant le diagnostic.
Hygiène, denrées et DDPP
- Contrôle de la chaîne du froid et tri des denrées exposées à l’eau, avec photos et liste avant élimination
- Nettoyage et désinfection validés avant la reprise, en cohérence avec votre plan de maîtrise sanitaire fondé sur les principes HACCP
- Traces écrites conservées : en cas de contrôle de la DDPP, vous pourrez justifier le sort des denrées et les mesures prises
Réouverture progressive
Prévenez clients et fournisseurs, adaptez la carte le temps des travaux et gardez une trace écrite de chaque contrôle. Une reprise en douceur, avec une carte réduite, rassure davantage qu’une réouverture en fanfare suivie d’une nouvelle fermeture.
Anticiper pour la prochaine fois
Quelques habitudes simples limitent la facture la fois suivante :
- Revoir chaque année la souscription et les plafonds de votre multirisque
- Repérer les points d’eau à risque (plonge, chambre froide, évacuations) et installer un détecteur de fuite
- Garder un dossier de sinistre type, prêt à l’emploi, avec les factures, l’inventaire et les coordonnées de vos professionnels
Quand faire appel à un professionnel
Un expert d’assurance, un cabinet spécialisé dans l’assèchement, un avocat ou un conseiller ont chacun leur rôle. Le plus simple est de savoir qui fait quoi avant d’en avoir besoin. Pour élargir la réflexion à la protection de votre activité, vous pouvez parcourir la page d’accueil de mysenses.fr.
Comment here
Vous devez vous connecter pour publier un commentaire.